房地产开发企业会计期末结账问题总结:不同账户结账方法有别
根据《会计基础工作规范》的相关规定,结合房地产企业的工作实际,对房地产开发企业会计期末的结账问题总结如下:对于有甲供材料的房地产企业,为了方便与施工单位的甲供材料结算,“原材料”科目不仅按照数量金额设置明细帐,在会计期末结账时也应该反映“本年累计数”、“自开工累计数”。[阅读全文]
2025-06-09
根据《会计基础工作规范》的相关规定,结合房地产企业的工作实际,对房地产开发企业会计期末的结账问题总结如下:对于有甲供材料的房地产企业,为了方便与施工单位的甲供材料结算,“原材料”科目不仅按照数量金额设置明细帐,在会计期末结账时也应该反映“本年累计数”、“自开工累计数”。[阅读全文]
2025-06-09
主要研究和主讲的课程内容包括《建筑业营改增政策与企业纳税筹划》、《施工企业会计核算》、《施工企业成本管理》、《施工企业企业所得税疑难问题分析》、《漫谈财务转型路径》等。[阅读全文]
2024-11-13

某项安排的相关活动应当根据具体情况进行判断,通常包括商品或劳务的销售和购买、金融资产的管理、资产的购买和处置、研究与开发活动以及融资活动等。如果不属于共同经营,则A公司向B公司提供的上述服务应按照收入准则要求进行会计处理。[阅读全文]
2024-07-19
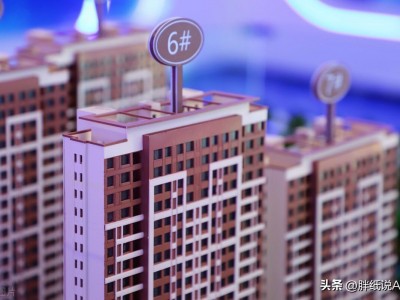
房地产开发企业的产品是地产或房产,产品开发周期长,生产经营方式多样,投资主体复杂,与一般企业的生产经营有很大不同。与此相适应,房地产开发企业会计与其他企业会计相比较,具有以下几方面的特点:房地产开发企业开发经营所需资金,主要是通过其自行筹集取得的。集资开发是我国房地产开发的一个显著特点。围绕筹资而发生的经济业务的会计核算构成开发企业会计核算的重要内容和重要特色。[阅读全文]
2023-05-03

