房地产企业怎样做汇算清缴每季度都需要预交
房地产企业在年末都会进行汇算清缴的工作,今天就让会计网给大家介绍关于“房地产企业怎么做汇算清缴”这个问题的知识内容整理。房地产企业怎样做汇算清缴房地产开发企业应该按规定及时结算开发产品计税成本,并对企业本年度应纳税所得额进行计算。房地产企业汇算清缴的特殊规定[阅读全文]
2024-02-29

房地产企业在年末都会进行汇算清缴的工作,今天就让会计网给大家介绍关于“房地产企业怎么做汇算清缴”这个问题的知识内容整理。房地产企业怎样做汇算清缴房地产开发企业应该按规定及时结算开发产品计税成本,并对企业本年度应纳税所得额进行计算。房地产企业汇算清缴的特殊规定[阅读全文]
2024-02-29
土地增值税的开发费用是指与房地产开发项目相关的销售费用、管理费用、财务费用。(二)房地产企业成本、费用扣除首先,企业所得税可以据实扣除期间费用(管理费用、营业费用、财务费用),而作为土地增值税扣除项目的房地产开发费用不是按纳税人房地产开发项目实际发生的费用进行扣除。[阅读全文]
2023-12-12
企业所得税税前扣除的内容比较庞杂(1)有盖受理税务机关公章的近3个年度纳税申报表(主表、一般收入明细表、期间费用表、不征税收入表)是否齐全。企业在纳税申报时将相关情况填入企业所得税纳税申报表“固定资产一次性扣除”行次。在《免税、减计收入及加计扣除优惠明细表》(A107010),第20行“1.(1)有盖受理税务机关公章的近3个年度纳税申报表(主表、一般收入明细表、期间费用表、不征税收入表)是否齐全。(1)有盖受理税务机关公章的近3个年度纳税申报表(主表、一般收入明细表、期间费用表、不征税收入表)是否齐全。([阅读全文]
2023-07-02
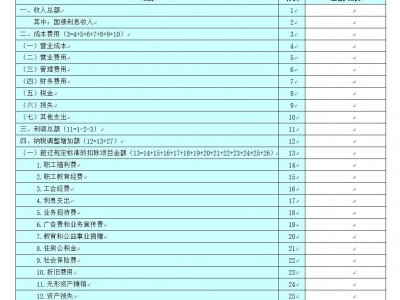
从两处以上取得经营所得的,选择向其中一处经营管理所在地主管税务机关办理年度汇总申报,还需要报送《个人所得税经营所得纳税申报表(C表)》。个体工商户业主、个人独资企业投资者、合伙企业个人合伙人、承包承租经营者个人以及其他从事生产、经营活动的个人在中国境内两处及以上取得经营所得,办理合并计算个人所得税的年度汇总纳税申报时,适用表单为《个人所得税经营所得纳税申报表(C表)》。[阅读全文]
2023-07-02
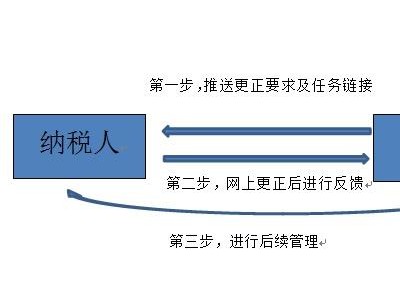
在汇缴申报期内,纳税人可对当前年度汇算清缴申报表进行不限次数更正,操作入口为电子税务局及电子申报客户端等渠道的“申报错误更正”功能节点,所以你发现2022年度汇缴可以通过这个节点进行更正。那要办理汇算清缴期后更正只能去办税服务厅吗?2019年度以后汇缴申报表的更正,电子申报客户端支持2020年度以后汇缴申报表的更正。若存在,请先清理“草稿箱”,再通过【企税汇缴历年更正申报填写】进入更正页面。[阅读全文]
2023-07-01

