房地产企业全流程会计核算与税务处理(第六版):财税实务知识与所得税税率解析
在日常的会计学习中很多人都不知道“房地产企业预缴企业所得税申报表的填写”这个问题的具体答案是什么。关于“房地产企业预缴企业所得税申报表的填写”的知识点大家都清楚了吗?会计准则与企业所得税法在房地产开发企业收入确认时点上的规定有所不同。[阅读全文]
2024-11-13

在日常的会计学习中很多人都不知道“房地产企业预缴企业所得税申报表的填写”这个问题的具体答案是什么。关于“房地产企业预缴企业所得税申报表的填写”的知识点大家都清楚了吗?会计准则与企业所得税法在房地产开发企业收入确认时点上的规定有所不同。[阅读全文]
2024-11-13

一、以房地产投资收取固定利润是否缴纳增值税。因此,以房地产投资入股,不论参与接受投资方利润分配,共同承担投资风险还是收取固定利润,在投资环节均应缴纳增值税。二、以房地产投资收取固定利润是否从租计征房产税。三、以房地产投资收取固定利润是否为企业所得税免税收入。[阅读全文]
2024-10-06

房地产企业缴纳税种及计算示例从拿地开始,房地产企业要缴纳以下税金:下面对房地产开发企业预售款税金的计算进行展开说明:土地增值税预征率存在地区和不同类型房地产之间的差异。从企业内部财务部角度来看房地产开发企业客户关系图[阅读全文]
2024-09-18

7、让学员通过四天三晚学习,掌握房地产业会计核算、融资投资等的财税处理,一日学习,终身受用。房地产企业全流程核算处理与税务筹划(六)、非金融机构融资纳税筹划与核算处理(三)、投资性房地产纳税筹划与核算处理(七)、资产证券化纳税筹划与核算处理(四)、投资性房地产处置纳税筹划与核算处理[阅读全文]
2024-09-08


纳税人在2016年营改增之前(即2016年1-4月份)转让金融商品出现的负差(即金融商品转让损失)能否结转至营改增后的增值税纳税期,是备受纳税人关注的问题。[阅读全文]
2024-06-29
房地产财税政策的可能演变趋势我们认为,內地房地产市场想要步入正循环,无法离开财税政策的发力。618美妆客单价走低,“焦点”分散化电商大盘数据现较大分歧,数据“对错”之外,我们认为更重要的是数据的争议反映了本次大促或迎来平台策略及销售结构的较大调整,核心强调两点。[阅读全文]
2024-06-26

(四)房地产开发企业纳税义务发生时间:(二)房地产开发企业纳税义务:房地产开发企业转让土地时,要按照其转让房地产时取得的收入减去允许扣除的项目金额后的余额,依照规定的税率缴纳土地增值税;5.涉税阶段:销售阶段、土增税清算阶段。房地产开发涉及税费思维导图如下:[阅读全文]
2024-04-12

研究会以西政地产金融研究院为依托,以房地产和金融实务为导向,主要开展房地产全产业链实务、金融/融资产品设计、税务筹划、跨境投融资等方面的专业研究与交流活动,致力于打造地产金融领域兼具专业性和权威性的精英交流平台。第85期:外资投资境内地产项目实务文章汇编1.地产收并购、金融产品设计及税收筹划服务[阅读全文]
2024-01-17
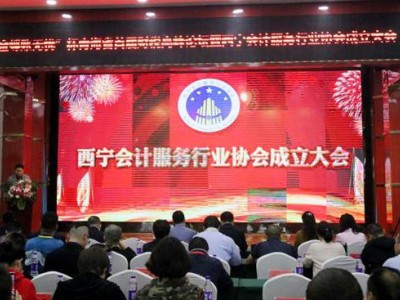
9月6日,“金蝶账无忧”杯青海省首届财税高峰论坛暨西宁会计服务行业协会成立大会在西宁举行。高峰论坛开幕前,西宁会计服务行业协会正式成立。[阅读全文]
2023-12-05

